河南中小企业税务筹划实务:合规降本与风险防范要点解析
2024年以来,河南多地税务机关持续推进"以数治税",金税四期系统对发票流、资金流、合同流的交叉比对能力显著增强。不少中小企业主发现,过去一些"习惯性操作"——比如用个人卡收取货款、虚列人员工资、随意暂估成本——正变得越来越容易被系统标记。这不是税务突然变严,而是数据透明化让原本存在的合规缺口暴露了出来。
我们在为河南本地企业提供企业管理咨询服务的过程中,频繁遇到两类极端:一类是老板完全不重视税务安排,年底汇算时才发现税负远超预期;另一类则过度迷信"筹划技巧",反而踩了虚开发票的红线。两者之间的平衡点,恰恰是合规框架下的系统性规划。
一、税务筹划不是"少交税",而是"交对税"
很多企业把税务筹划等同于找票、拆分收入或注册个体户。但从技术层面看,真正有效的税务筹划建立在三个基础之上:
- 业务真实性——每一笔交易必须有合同、资金、发票、物流(或服务交付)四流一致
- 政策适用性——小微企业普惠减免、研发费用加计扣除、固定资产加速折旧等政策有明确的适用条件
- 时间窗口——比如小规模纳税人月销售额10万以下免征增值税,临界点前后的收入确认节奏直接影响税负
以河南某装备制造企业为例,年营收约2000万,通过合理的研发费用归集和残疾人就业加计扣除,合法降低企业所得税约18万元。这不是"钻空子",而是把该拿的政策红利拿回来。
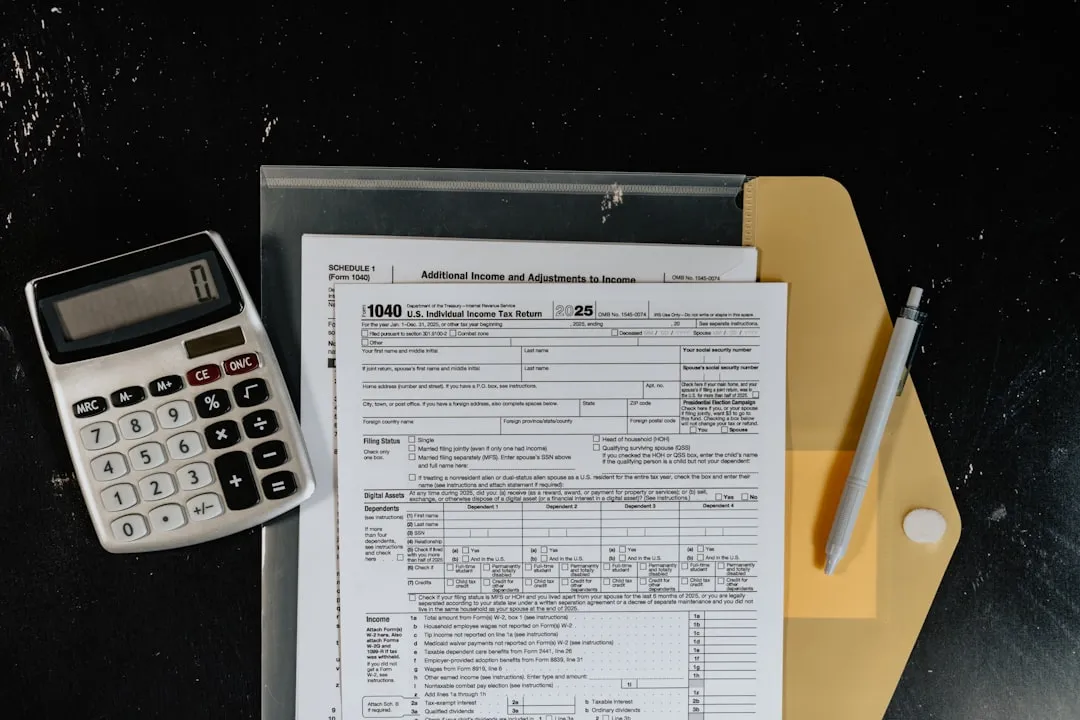
二、中小企业最容易踩的三个风险点
1. 成本费用凭证不合规
白条入账、收据代替发票、跨期发票堆积,是河南中小企业的通病。金税四期下,企业所得税税前扣除凭证管理办法执行更严,一旦被认定为不合规凭证,不仅要补税,还面临每日万分之五的滞纳金。
2. 关联交易定价随意
老板名下有多个公司时,关联方之间的借款、租赁、服务费定价如果没有合理依据,税务机关有权按独立交易原则调整。这一点在财务咨询实务中经常被忽略。
3. 社保基数与个税申报不匹配
社保入税后,个税申报工资与社保缴费基数长期偏离,系统会自动触发预警。建议企业逐步规范,而非一次性"硬着陆"。
三、可落地的合规降本路径
结合河南本地产业特点(制造业、商贸流通、建筑劳务占比较高),我们建议从以下维度切入:
- 主体架构梳理:根据业务板块判断是否适合分拆,避免"一锅烩"导致高税率业务拖累整体税负
- 政策清单化管理:按季度更新适用于本企业的税收优惠目录,指定专人跟踪申报节点
- 合同涉税条款审核:在签订环节就明确发票类型、税率、付款方式,避免事后补救
- 定期税务健康检查:每半年做一次内部自查,重点核对往来科目和存货账实相符情况
如果企业内部缺乏专职税务人员,借助专业的河南咨询机构做定期诊断,成本远低于一次税务稽查带来的损失。贝斯特在服务本地客户时,通常先做一轮税务风险扫描,再结合业务模式给出分阶段的优化方案,而不是一上来就推销"节税产品"。
税务环境的趋势已经很清楚:合规是底线,筹划是技术,两者不可分割。与其在稽查通知下来后被动应对,不如把功夫花在平时的账务规范和业务梳理上。