2025年企业所得税汇算清缴新规解读与中小企业应对策略
2025年汇算清缴:一场“数据穿透”式的大考
进入2025年一季度,不少中小企业财务负责人的案头,已经堆起了比往年更厚的申报底稿。这并非错觉——随着金税四期全面落地和《企业所得税法实施条例》修订细则的逐步明确,今年的汇算清缴在研发费用加计扣除、固定资产一次性税前扣除、以及关联交易申报等环节,出现了极其细致的填报口径变化。我们河南贝斯特企业管理咨询有限公司在近期受理的咨询中,有超过60%的客户集中询问同一个问题:新规之下,哪些既往的“常规操作”会变成风险点?
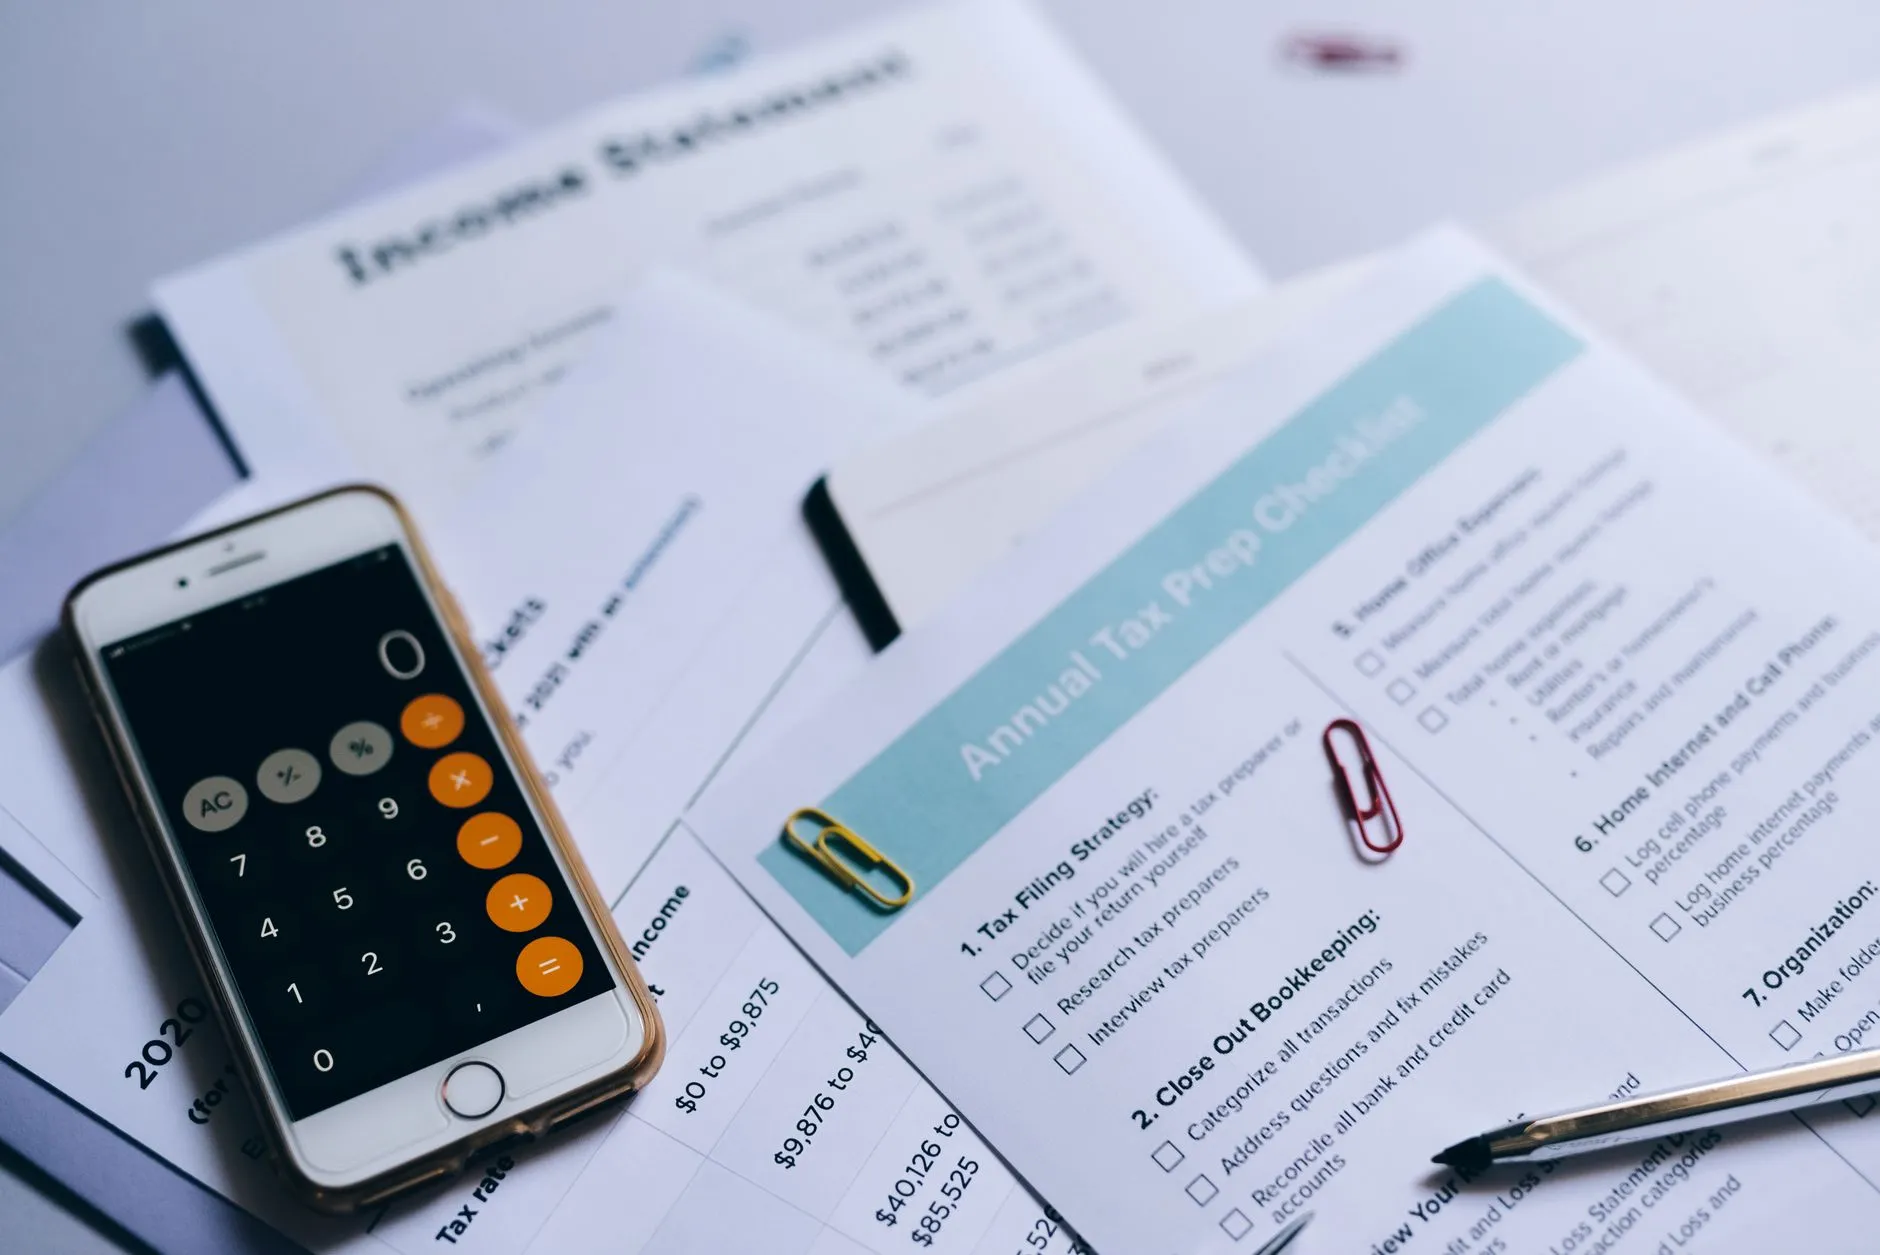
这种焦虑并非空穴来风。核心原因在于,税务征管逻辑已从“以票管税”转向“以数治税”。2025年的申报表修订,尤其强化了三大类信息的跨部门比对:银行流水与收入确认的匹配度、社保人数与工资薪金支出的逻辑一致性、以及发票流向与合同执行进度的吻合性。这意味着,过去靠手工调整或账外列支来“平滑”利润的空间被大幅压缩,任何数据孤岛都可能成为稽查线索的起点。
技术解析:新申报表里的三个关键“暗礁”
具体到填报技术层面,今年最容易被忽视的是《研发费用加计扣除优惠明细表》中新增的“研发项目辅助账汇总”校验项。系统会自动比对研发人员工时占比与个税申报记录,若差异率超过5%,将触发人工审核。这要求企业必须建立真正意义上的工时管理台账,而非年末补签一份制度文件了事。
另一个值得关注的变化是固定资产加速折旧政策的“选择性”表述。新规允许企业在一次性扣除与正常折旧之间自由选择,但一旦选定,三年内不得变更。我们建议利润波动较大的企业,用现金流折现模型测算不同折旧方式对所得税额的时间价值影响,而不是简单套用“一次性扣除最优”的旧经验。
对比分析:合规成本上升,但筹划空间并未消失
对比2023年与2025年的政策环境,一个显著差异是:普惠性优惠在收敛,精准性激励在增强。例如,小型微利企业年应纳税所得额不超过300万元部分的实际税负率虽维持在5%,但对“从业人数”的统计口径增加了接受劳务派遣用工的权重。这直接导致部分劳动密集型企业面临临界点突破的风险。
然而,新规并非只有约束。对于符合条件的企业,数字化技术改造投入的加速折旧比例从100%提升至120%,且允许在预缴阶段即可享受,这为正在推进智能产线升级的制造型企业提供了宝贵的现金流。关键问题在于,企业是否具备将技术合同、验收报告与财务凭证进行结构化归集的内部管理能力——而这恰恰是财务咨询服务的核心价值所在。
- 核查2024年度“其他收益”科目中是否有政府补助未做应税调整
- 梳理关联方借款利率是否低于同期LPR的120%红线
- 确认研发立项文件与知识产权申请时间线的先后逻辑
面对这些复杂且动态变化的规则,单靠企业财务人员兼职应对,往往顾此失彼。河南贝斯特企业管理咨询有限公司深耕本地市场多年,我们提供的税务筹划服务并非简单的“找漏洞”,而是基于行业数据的企业管理咨询式诊断——从业务流程源头设计交易架构,确保每一分税惠都有真实的商业实质支撑。无论是河南咨询业务中的地方性政策适配,还是跨区域经营的总分机构分摊方案,我们都有成熟的落地案例。
汇算清缴不是期末的算术题,而是全年经营决策的试金石。建议中小企业主在3月底前,务必完成一次内部税务健康自查。若您对特定行业扣除项或新报表逻辑存有疑虑,欢迎联系我们的专业团队,用一次深度的数据体检,换取未来三年的经营确定性。